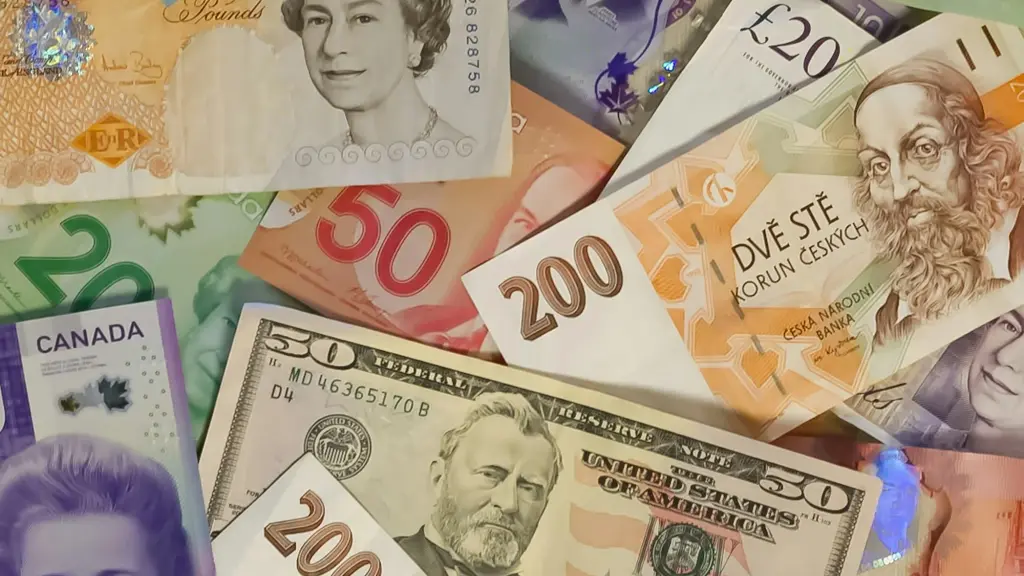
Si vas a viajar al extranjero, lo más práctico suele ser combinar una tarjeta para pagar en el extranjero (o el móvil vinculado a ella) para la mayoría de pagos, llevar algo de efectivo en moneda local y revisar antes de salir qué comisiones te aplica tu banco. Cuando estés en un país fuera de la zona euro, elegir pagar en la moneda local suele ser más barato que dejar que el comercio te cobre en euros.
Esta guía te ayuda a decidir entre tarjeta, efectivo o móvil según el destino, qué mirar en tu contrato bancario y cómo evitar sorpresas en cajeros y comercios.
Tabla de contenido
- Tarjeta, efectivo o móvil: qué conviene en cada caso
- Qué mirar en tu tarjeta para pagar en el extranjero
- Comisión por cambio de divisa
- ¿Débito o crédito?
- Revisa el contrato y compara antes de salir
- ¿Pagar en euros o en moneda local?
- Sacar dinero en cajeros del extranjero
- Pagos digitales y con el móvil: ventajas reales
- Por qué llevar siempre algo de efectivo
- Si viajas dentro de la Unión Europea
- Lista rápida antes de viajar
Tarjeta, efectivo o móvil: qué conviene en cada caso
| Medio de pago | Para qué sirve mejor | Qué vigilar |
|---|---|---|
| Tarjeta | Pagos en comercios, restaurantes y para alquilar un coche o pagar un alojamiento (en estos casos suelen exigir tarjeta de crédito). También para pagos digitales vinculados a apps. | Las comisiones por cambio de divisa y por retirada de efectivo que fija tu banco; que tu tarjeta funcione en el país de destino y el tipo de cambio aplicado. |
| Efectivo en moneda local | Transporte local, tiendas rurales, pequeños puestos y zonas alejadas donde pueden no aceptar tarjetas o no haya cajeros. Algunos establecimientos ofrecen precios menores si pagas en metálico. | Declarar en la aduana si llevas 10.000 euros o más (o equivalente) al entrar o salir de la UE; la seguridad de llevar dinero en mano. |
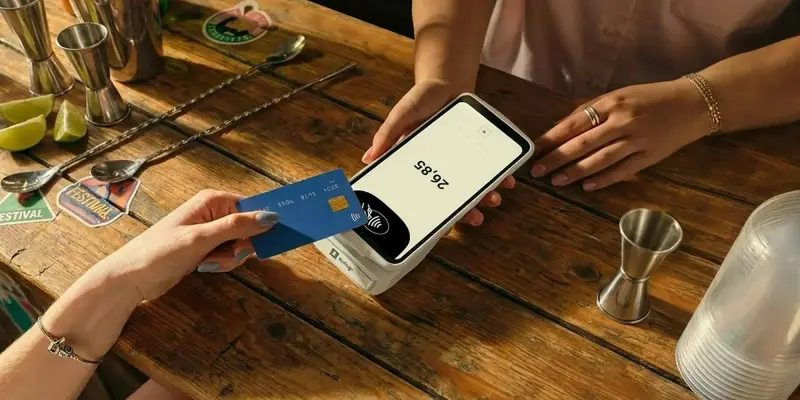
| Pago con el móvil | Pagos sin contacto, códigos QR en comercios, restaurantes, bares, cines o teatros, y vincular tarjetas en apps de reserva de alojamiento, transporte o actividades turísticas. | La seguridad del dispositivo (bloqueo, autenticación de dos factores) y disponer de conexión a internet. |
Qué mirar en tu tarjeta para pagar en el extranjero
Comisión por cambio de divisa
Según el Centro Europeo del Consumidor en España, con información del Banco de España, si viajas a un país con divisa distinta del euro tu banco puede cobrar una comisión por el cambio de moneda, tanto al pagar en comercios como al sacar dinero en cajeros. Estas comisiones aparecen en el contrato de la tarjeta.
El Banco de España señala que, como ejemplos orientativos y dependiendo de cada entidad, puede haber una comisión por cambio de divisa de aproximadamente un 3 % o una comisión por retirada de efectivo de en torno a un 4-5 % de lo retirado. Además, las tarjetas y los cajeros incluyen un margen sobre el tipo de cambio.
¿Débito o crédito?
Para alquilar un coche o pagar un alojamiento, la empresa puede exigirte una tarjeta de crédito, según el Centro Europeo del Consumidor. Por eso conviene saber qué tipo de tarjeta llevas y si cubre esos requisitos antes de salir de viaje.
Revisa el contrato y compara antes de salir
Tanto el Centro Europeo del Consumidor como el Banco de España recomiendan revisar las condiciones particulares de tu tarjeta antes de viajar, comparar productos y preguntar a tu banco si tiene opciones con mejores condiciones para viajar o con comisiones reducidas o sin comisiones.
Si tu tarjeta es de un banco latinoamericano, las normas europeas no se le aplican: revisa con tu banco los cargos por compras internacionales antes de salir.
¿Pagar en euros o en moneda local?
Según Your Europe, de la Comisión Europea, cuando un comercio o cajero fuera de tu moneda te ofrece pagar en tu propia moneda (euros), pagar en la moneda local es a menudo la opción más económica. Pagar en tu moneda te dice el coste al momento, pero las comisiones adicionales suelen encarecerlo. Siempre puedes decir que no y pagar en moneda local.
Si te ofrecen pagar en tu moneda, deben informarte del recargo como porcentaje sobre los últimos tipos de cambio del Banco Central Europeo, tal como establece el Reglamento (UE) 2019/518.
Sacar dinero en cajeros del extranjero
Según Your Europe, al sacar dinero en otra moneda puedes acabar pagando más que lo retirado: la comisión de tu banco por operación en el extranjero, la comisión por cambio de divisa y la que cobre el propietario del cajero. El Banco de España aclara que la entidad dueña del cajero puede cobrarte si no eres cliente suyo y que esa comisión no figura en el contrato de tu tarjeta, a diferencia de las de tu propio banco.
Antes de sacar el dinero, la pantalla del cajero te avisa de si la operación es gratuita o de su coste, y puedes cancelarla en ese momento. No te confíes con que haya cajeros en todas partes: en zonas alejadas de núcleos urbanos puede no haberlos, según el Centro Europeo del Consumidor.
Pagos digitales y con el móvil: ventajas reales
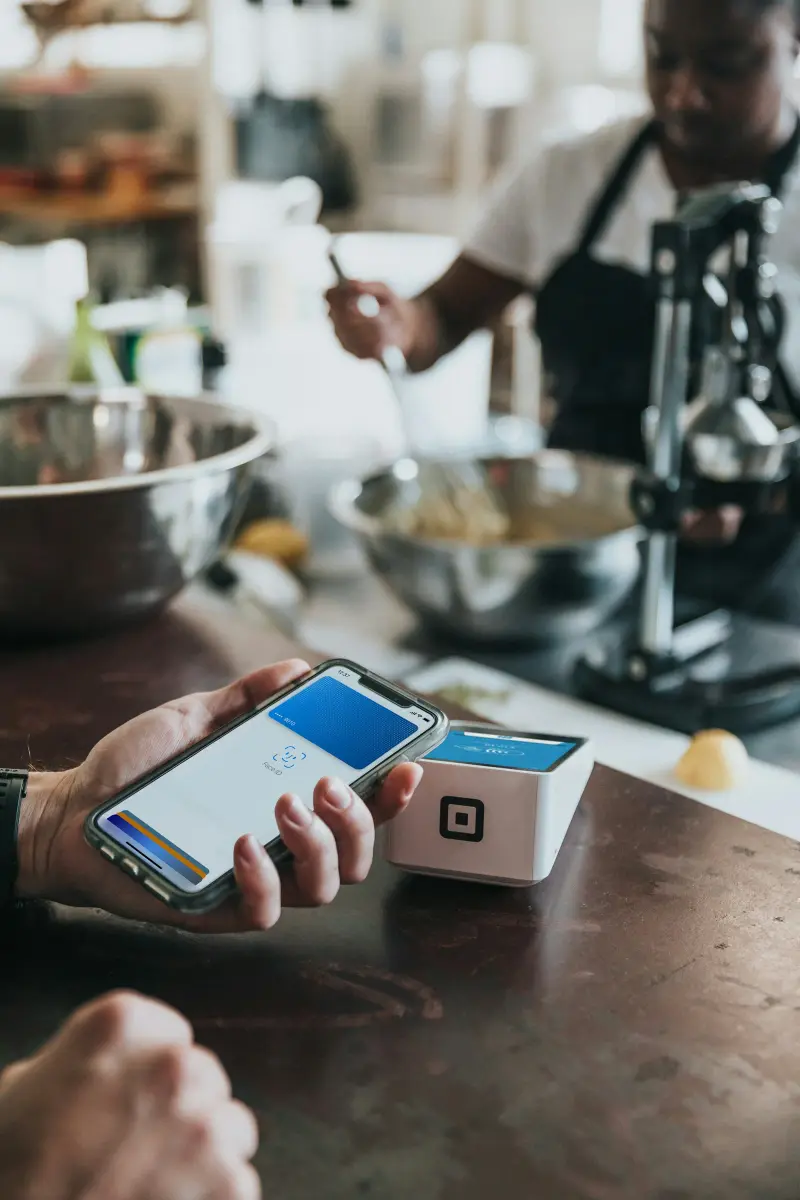
Los pagos digitales brindan una mayor protección en comparación con llevar grandes sumas de dinero en efectivo. Con tarjetas de crédito, débito y métodos de pago móvil, es más sencillo resguardarte ante situaciones de robo o extravío, ya que se pueden bloquear o cancelar rápidamente. Además, muchas instituciones financieras implementan medidas de seguridad como la autenticación de dos factores.
Muchas aplicaciones de reserva de alojamiento, transporte y actividades turísticas ofrecen la opción de vincular tus tarjetas o billeteras electrónicas directamente a la app, lo que agiliza el proceso de reserva y compra. Además, ofrecen un registro detallado de transacciones.
A través de cualquier dispositivo móvil con acceso a internet es posible realizar pagos, o simplemente usar códigos QR. Muchos comercios, restaurantes, bares, cines o teatros ya utilizan este método de pago, sin necesidad de llevar monedas o billetes.
Por qué llevar siempre algo de efectivo
Hay lugares que únicamente te ofrecen la opción de pago en efectivo. De hecho, existen muchos sitios retirados donde no hay cajeros automáticos o no tienen sistema de transacciones en línea, así que es mejor llevar siempre algo de efectivo en la moneda local. El Centro Europeo del Consumidor señala que conviene llevar algo de moneda local sobre todo para el transporte local, que a menudo se paga en metálico, y para tiendas rurales, pequeños puestos o zonas alejadas donde pueden no aceptar tarjetas.
Y si vas a llevar mucho dinero encima, ten en cuenta que, según la Agencia Tributaria, debes declarar en la aduana cuando entras o sales de la UE si llevas 10.000 euros o más en efectivo (o su equivalente en otras monedas) y otros medios de pago al portador.
Si viajas dentro de la Unión Europea
Si tu tarjeta está emitida en la UE y viajas dentro de la Unión Europea, según Your Europe un vendedor no puede cobrarte un recargo por pagar con tarjeta de crédito o de débito de consumo (con excepciones como American Express, Diners Club y tarjetas de empresa). Y en los países que usan el euro no hay cambio de moneda, así que no se aplica la comisión por cambio de divisa.
Lista rápida antes de viajar
- Revisa el contrato de tu tarjeta para pagar en el extranjero y compara comisiones por cambio de divisa y retirada de efectivo.
- Confirma que tu tarjeta funciona en el país de destino y si necesitas crédito para alquiler de coche o alojamiento.
- Lleva algo de efectivo en moneda local para transporte, tiendas rurales y zonas sin cajeros.
- En países fuera del euro, elige pagar en moneda local en lugar de euros cuando te lo ofrezcan.
- Antes de sacar dinero en un cajero, mira la pantalla: te avisa del coste y puedes cancelar.
- Activa la autenticación de dos factores y el bloqueo rápido en tu móvil y tarjeta.
- Si entras o sales de la UE con 10.000 euros o más en efectivo, decláralo en la aduana.
- Vincula tu tarjeta en las apps de reserva que vayas a usar para agilizar pagos y tener registro de transacciones.
Más consejos para tu dinero en los viajes: